- 免費服務熱線
- 400-856-5388



《2026-2030年中國儲能集裝箱行業深度全景分析及投資趨勢預測報告》由中研普華儲能集裝箱行業分析專家領銜撰寫,主要分析了儲能集裝箱行業的市場規模、發展現狀與投資前景,同時對儲能集裝箱行業的未來發展做出科學的趨勢預測和專業的儲能集裝箱行業數據分析,幫助客戶評估儲能集裝箱行業投資價值。



第一章 中國儲能集裝箱行業發展綜述與核心界定
第一節 儲能集裝箱行業的基本定義與技術范疇
一、基于標準化集裝箱載體的電化學儲能系統集成定義
二、涵蓋電池簇、熱管理、消防及電氣系統的模塊化架構
三、區別于傳統土建電站的預制化與可移動部署特征
四、行業在新型電力系統構建中的靈活調節資源定位
第二節 行業發展歷程回顧與技術演進邏輯
一、早期通信基站備電與小型離網項目的萌芽探索階段
二、新能源配儲政策驅動下的規模化示范應用階段
三、大容量電芯與液冷技術普及帶來的降本增效階段
四、構網型技術與智能運維融合的高質量發展新階段
第三節 研究范圍界定與分析方法體系說明
一、研究對象的時間跨度與細分產品類型邊界設定
二、產業鏈上下游關鍵環節的納入標準與排除項
三、定量預測模型構建與定性專家訪談的結合機制
四、數據來源的多渠道交叉驗證與可靠性評估流程
第二章 全球儲能集裝箱市場發展態勢與經驗借鑒
第一節 全球市場規模總量與區域分布格局
一、北美市場大儲項目爆發與供應鏈本土化趨勢
二、歐洲市場戶儲與工商業儲能并行的多元化需求
三、亞太地區新興市場電網升級與可再生能源配套
四、中東及非洲地區離網供電與微電網建設機遇
第二節 國際主流技術路線與產品形態演變
一、高能量密度與高安全標準的系統設計導向
二、組串式pcs與集中式pcs的技術路線博弈
三、全氟己酮與氣溶膠等新型消防介質的應用普及
四、從單一儲能向光儲充一體化解決方案的轉型
第三節 海外典型企業運營模式與成功經驗
一、特斯拉megapack產品的垂直整合與軟件生態
二、弗勞恩霍夫研究所主導的德國儲能安全標準體系
三、澳大利亞大型獨立儲能電站的電力市場交易模式
四、日韓企業在戶用儲能領域的品牌溢價與渠道深耕
第三章 中國儲能集裝箱行業宏觀環境分析
第一節 經濟環境對行業發展的驅動與約束
一、新能源裝機占比提升對系統調節能力的剛性需求
二、鋰電池原材料價格波動對系統集成成本的影響
三、電力現貨市場建設為儲能創造獨立盈利空間
四、綠色金融工具創新降低項目融資成本的支撐作用
第二節 社會文化環境變遷與公眾認知重塑
一、極端天氣頻發增強社會對能源保供的關注度
二、社區鄰避效應對儲能電站選址與安全的要求
三、企業碳中和目標推動工商業儲能自主配置意愿
四、公眾對儲能安全事故敏感度提升倒逼行業規范
第三節 技術環境進步與產業基礎能力躍升
一、300ah以上大容量電芯量產推動系統能量密度提升
二、液冷溫控技術成熟解決高熱流密度散熱難題
三、bms與ems智能化算法優化電池全生命周期管理
四、高壓級聯技術突破實現儲能系統直接并網運行
第四章 中國儲能集裝箱產業鏈上游供應分析
第一節 電芯與電池模組供應狀況
一、磷酸鐵鋰與鈉離子電池的技術成熟度與成本對比
二、方形鋁殼與大圓柱電池的封裝工藝差異分析
三、電池產能擴張周期與供需平衡的動態調整
四、梯次利用電池在低性能要求場景的應用潛力
第二節 電力電子設備與核心部件配套
一、儲能變流器拓撲結構優化與轉換效率提升
二、高壓直流接觸器與熔斷器的國產化替代進程
三、電池管理系統芯片算力升級與功能安全認證
四、匯流柜與配電設備的標準化設計與制造水平
第三節 溫控與消防安全系統供應能力
一、風冷與液冷方案的能效比與全生命周期成本測算
二、浸沒式液冷技術的研發進展與商業化前景
三、多級消防探測與聯動滅火系統的響應速度測試
四、防爆泄壓裝置與可燃氣體監測設備的配置標準
第五章 中國儲能集裝箱市場中游集成與制造分析
第一節 系統集成模式與工藝流程優化
一、自研電芯與外采集成的商業模式優劣對比
二、預裝式工廠調試與現場安裝的工作量分配
三、精益生產理念在縮短交付周期中的應用成效
四、定制化設計與標準化平臺的矛盾平衡策略
第二節 產品質量控制與安全標準執行
一、電池簇級與系統級的絕緣耐壓測試規范
二、熱失控預警與抑制功能的實車驗證流程
三、電磁兼容性與環境適應性試驗的合規性保障
四、第三方檢測認證對市場準入與招投標的影響
第三節 成本結構分析與盈利模式解析
一、電芯成本占比變化與非電芯部件降本路徑
二、人工裝配費用與自動化產線投資的權衡決策
三、物流運輸限制對項目選址與交付半徑的約束
四、質保服務承諾與備品備件儲備的資金占用
第六章 中國儲能集裝箱下游應用領域需求分析
第一節 電源側新能源配儲市場需求
一、風光基地強制配儲比例與實際利用率分析
二、共享儲能電站的容量租賃與輔助服務收益
三、構網型儲能對弱電網支撐能力的技術要求
四、海上風電配套儲能系統的防腐蝕與抗臺風設計
第二節 電網側調峰調頻與支撐需求
一、獨立儲能電站參與電力現貨市場的套利策略
二、黑啟動與慣量響應服務的價值量化評估
三、變電站內分布式儲能的空間布局與安全距離
四、輸電通道阻塞緩解與動態增容的儲能應用
第三節 用戶側工商業與應急備電需求
一、峰谷價差擴大激發工商業儲能投資熱情
二、數據中心與精密制造的不間斷電源保障
三、充換電站光儲充一體化的負荷平滑作用
四、偏遠地區與海島微電網的離網運行穩定性
第七章 中國儲能集裝箱行業競爭格局與重點企業
第一節 市場競爭主體類型與梯隊劃分
一、動力電池巨頭縱向延伸的系統集成優勢
二、光伏逆變器企業橫向拓展的電力電子協同
三、專業儲能集成商的差異化定制與服務能力
四、央國企能源集團下屬裝備公司的資源整合力
第二節 頭部企業核心競爭力對標分析
一、寧德時代天恒儲能系統的零衰減技術與全球交付
二、比亞迪魔方儲能系統的刀片電池與垂直整合
三、陽光電源powertitan的交直流一體化與構網能力
四、海辰儲能專用電芯研發與極致成本控制策略
第三節 區域市場競爭態勢與產業集群
一、長三角地區全產業鏈配套與出口樞紐地位
二、珠三角地區電力電子技術創新與外貿先發優勢
三、西北地區新能源大基地配套儲能制造基地崛起
四、中部地區承接產業轉移與內需市場輻射中心
第八章 中國儲能集裝箱行業技術發展與創新趨勢
第一節 電芯技術與系統集成創新
一、固態電池與半固態電池在儲能領域的導入預期
二、無模組ctp/ctc技術在儲能集裝箱中的應用深化
三、雙向主動均衡bms延長電池壽命的機理與實踐
四、模塊化堆疊與柔性擴容設計的工程實現
第二節 安全防護與熱管理技術升級
一、本征安全電芯材料體系與結構設計改進
二、包級與簇級液冷精準溫控的一致性保障
三、多重冗余消防系統與早期預警算法融合
四、防爆泄壓與煙氣凈化處理的環保合規設計
第三節 數字化與智能化運維技術
一、數字孿生技術在儲能電站全生命周期管理中的應用
二、ai驅動的故障診斷與預測性維護算法迭代
三、云端聚合調度與虛擬電廠接口的標準化
四、區塊鏈技術在綠電溯源與碳資產管理中的探索
第九章 中國儲能集裝箱行業痛點與挑戰分析
第一節 安全性與可靠性驗證難題
一、熱失控蔓延機理復雜導致仿真與實測偏差
二、長期循環衰減數據缺失影響殘值評估準確性
三、極端環境工況下設備故障率高于實驗室預期
四、安全事故調查透明度不足阻礙行業經驗積累
第二節 同質化競爭與價格戰困境
一、系統集成門檻相對較低導致參與者眾多
二、低價中標導向犧牲質量與安全冗余設計
三、技術創新投入回報周期長抑制研發積極性
四、客戶對品牌忠誠度低加劇獲客成本壓力
第三節 商業模式與盈利可持續性挑戰
一、電力市場規則頻繁變動增加收益不確定性
二、容量補償機制尚未完全建立導致回收周期拉長
三、融資渠道受限與資產證券化程度偏低
四、退役電池回收利用體系不完善增加后端負擔
第十章 2026-2030年中國儲能集裝箱市場規模預測
第一節 總體市場規模增長趨勢預測
一、新增裝機量年均復合增長率與階段性峰值預判
二、系統單價下降曲線與市場規模增速的背離分析
三、存量替換需求釋放節奏與更新改造市場空間
四、出口貿易額與海外市場貢獻度提升預期
第二節 細分領域市場規模結構演變
一、電源側配儲從強制驅動向經濟性驅動轉型
二、電網側獨立儲能成為調峰主力與規模增量
三、用戶側工商業儲能隨電價改革加速滲透
四、特種應用場景如船舶儲能與移動充電車興起
第三節 區域市場規模分化與重心遷移
一、西北風光大基地持續貢獻裝機基本盤
二、華東華南工商業儲能市場爆發式增長
三、西南地區水風光互補儲能需求穩步釋放
四、東北地區寒地儲能技術應用與示范推廣
第十一章 2026-2030年行業發展趨勢與前景展望
第一節 產品形態與技術標準的進化方向
一、從標準20尺向40尺及以上超大容量集裝箱演進
二、從交流耦合向直流耦合與高壓直掛技術切換
三、從被動安全向主動預防與本征安全理念升級
四、從硬件銷售向軟硬件一體與運營服務延伸
第二節 產業生態與價值鏈重構趨勢
一、電芯廠與集成商邊界模糊化與角色互換
二、金融機構深度介入推動資產標準化與證券化
三、保險產品設計創新覆蓋全生命周期風險
四、退役電池梯次利用與材料回收閉環形成
第三節 國際化發展與全球競爭力提升
一、歐美高端市場準入認證與本地化服務能力建設
二、一帶一路沿線國家基礎設施配套輸出機遇
三、技術標準與國際接軌推動中國方案走出去
四、海外建廠與供應鏈全球化布局規避貿易壁壘
第十二章 2026-2030年投資機會與熱點賽道識別
第一節 高成長性細分賽道投資價值評估
一、工商業儲能一體機與emc合同能源管理
二、構網型儲能系統與弱電網支撐解決方案
三、長時儲能技術如液流電池與壓縮空氣儲能
四、儲能電站智能運維平臺與數據分析服務
第二節 產業鏈關鍵環節投資潛力分析
一、專用儲能電芯產線與老舊產能技改升級
二、液冷系統與熱管理核心部件國產替代
三、儲能專用消防設備與氣體傳感器研發
四、退役電池檢測分選與再生利用設施建設
第三節 區域市場投資優先級排序與建議
一、電力現貨市場試點省份與價差較大區域
二、國家級零碳園區與綠色工廠示范項目
三、沿海港口與 offshore 風電配套儲能基地
四、跨境電力貿易節點與邊境口岸微電網
第十三章 2026-2030年投資風險預警與防范策略
第一節 政策法規與市場規則變動風險
一、強制配儲政策退坡對項目收益率的沖擊
二、電力市場結算規則調整影響套利模型有效性
三、安全標準趨嚴導致存量項目改造成本上升
四、國際貿易摩擦與關稅壁壘增加出海不確定性
第二節 技術迭代與資產貶值風險
一、新一代電芯技術量產導致舊系統經濟性下降
二、系統集成方案快速迭代引發設備提前淘汰
三、安全事故頻發導致特定技術路線被市場拋棄
四、軟件算法落后致使電站無法適應新調度要求
第三節 經營與財務風險防控措施
一、原材料價格劇烈波動下的套期保值與長協鎖定
二、應收賬款周期延長引發的現金流斷裂隱患
三、質保期內故障索賠超預期侵蝕利潤空間
四、核心技術人員流失與知識產權泄露風險
第十四章 2026-2030年企業發展戰略與經營建議
第一節 產品差異化與技術護城河構建戰略
一、聚焦特定場景打造專屬優化產品線
二、持續高強度研發投入攻克安全與效率瓶頸
三、構建專利池與參與標準制定鞏固技術壁壘
四、通過并購重組快速獲取互補性技術與資質
第二節 服務增值與客戶粘性提升戰略
一、從賣設備轉向賣全生命周期度電成本保障
二、建立遠程監控中心提供7×24小時響應服務
三、開發融資租賃與收益分成等靈活商業模式
四、搭建用戶社區與知識分享平臺增強互動粘性
第三節 市場拓展與全球化布局戰略
一、線上線下融合的全渠道營銷與線索轉化
二、標桿項目打造與典型案例的深度傳播
三、獲取ul、iec等國際認證打通高端市場
四、與當地合作伙伴共建海外倉與服務中心
第十五章 研究結論與發展建議匯總
第一節 核心研究發現與關鍵結論提煉
一、行業正從政策驅動邁向市場與經濟雙輪驅動
二、安全與成本是決定企業生死存亡的兩大基石
三、工商業儲能與海外市場是未來五年核心增量
四、技術迭代速度加快要求企業具備持續創新能力
第二節 針對不同類型主體的行動建議
一、對系統集成商強化安全設計與差異化服務的建議
二、對電芯供應商專注儲能專用產品研發的建議
三、對監管部門完善標準與市場機制的建議
圖表目錄
圖表:2023-2025年全球儲能集裝箱市場規模及增速
圖表:2023-2025年北美大儲項目裝機容量與均價
圖表:2023-2025年歐洲戶儲與工商業儲能出貨占比
圖表:2023-2025年亞太地區儲能系統進口依賴度
圖表:2023-2025年中國儲能集裝箱出貨量走勢
圖表:2023-2025年中國儲能系統單價下降曲線
圖表:2023-2025年電源側配儲項目實際利用率
圖表:2023-2025年電網側獨立儲能收益構成
圖表:2023-2025年工商業儲能項目投資回收期
圖表:2023-2025年磷酸鐵鋰電芯成本占比變化
圖表:2023-2025年液冷系統滲透率提升趨勢
圖表:2023-2025年儲能變流器國產化率與效率
圖表:2023-2025年頭部企業研發投入占營收比重
圖表:2023-2025年儲能系統專利申請授權數量
圖表:2023-2025年儲能電站安全事故統計與原因
圖表:2023-2025年政府儲能招標中標價格分布
圖表:2023-2025年儲能項目平均交付周期變化
圖表:2023-2025年行業從業人員數量與結構
圖表:2023-2025年儲能集裝箱出口額與目的地
圖表:2023-2025年寧德時代儲能業務收入占比
圖表:2023-2025年比亞迪儲能系統全球出貨量
圖表:2023-2025年陽光電源儲能毛利率與市占率
圖表:2023-2025年海辰儲能電芯出貨增速
圖表:2023-2025年構網型儲能項目試點數量
圖表:2023-2025年長時儲能技術示范項目規模
圖表:2026-2030年中國儲能集裝箱市場規模預測
圖表:2026-2030年細分應用領域裝機占比預測
圖表:2026-2030年區域市場規模增長熱力圖
圖表:2026-2030年工商業儲能市場爆發曲線
圖表:2026-2030年構網型儲能滲透率預測
圖表:2026-2030年液冷系統全面替代風冷時間表
圖表:2026-2030年行業集中度cr10變化趨勢
圖表:2026-2030年新進入者數量與存活率預測
圖表:2026-2030年電芯成本敏感度分析
圖表:2026-2030年儲能項目投資irr基準值
圖表:2026-2030年工商業儲能賽道投資熱度
圖表:2026-2030年海外市場收入貢獻率預測
圖表:2026-2030年ai運維平臺普及率預測
圖表:2026-2030年退役電池回收利用率目標
圖表:2026-2030年儲能系統碳足跡下降曲線
圖表:2026-2030年專業人才缺口數量預測
圖表:2026-2030年行業標準制修訂計劃進度
圖表:2026-2030年公眾儲能安全認知度趨勢
圖表:2026-2030年融資租賃模式滲透率預測
圖表:2026-2030年儲能保險產品覆蓋率目標
圖表:2026-2030年跨界合作項目數量預測
圖表:2026-2030年saas平臺活躍用戶數預測
圖表:2026-2030年零碳園區儲能配套率
圖表:2026-2030年一帶一路沿線國家出口額
圖表:2026-2030年長時儲能商業化拐點預測
圖表:2026-2030年再制造中心建設數量預測
圖表:2026-2030年行業平均凈利率預測
圖表:2026-2030年技術研發投入強度目標
圖表:2026-2030年品牌價值排行榜變動趨勢
圖表:2026-2030年客戶續約率與推薦率預測
圖表:2026-2030年供應鏈本地化率提升目標
圖表:2026-2030年安全事故率控制目標
儲能集裝箱是以標準鋼制集裝箱外殼為載體,內部集成電池模組、溫控系統、變流設備、消防裝置、監控模塊組裝而成的一體化儲能裝備,依托成套控制系統完成電能存儲、釋放、調壓穩壓等功能,箱體自帶完整防護結構,可直接整體運輸、吊裝就位,無需搭建專用建筑即可完成投用。整套設備整合電力存儲與安全防護相關組件,統一完成運行狀態監測、故障自動處置,兼顧戶外環境適配能力與便捷部署優勢,是儲能裝備模塊化集成體系中的核心產品,打通儲能設備生產與現場投運的中間環節。
儲能集裝箱相關市場依托電力系統調節需求、能源轉型建設需求逐步形成完整配套體系。傳統儲能設備分散安裝模式需要配套土建施工,部署周期更長,而集裝箱式成套裝備一體化集成的特性能夠簡化現場施工流程,各類能源配套項目會優先選用此類裝備。新能源發電配套、工商業用電調節、電網配套建設相關工程持續推進,催生穩定的裝備采購需求,上下游配套產業持續完善,電池元件、電力變流裝置、溫控消防配件形成穩定供應體系,設備運輸、現場調試、后期運維相關配套服務同步成熟,支撐相關業務持續鋪開。
儲能集裝箱行業持續向著高安全集成、輕量化節能、智能化管控方向完成迭代更新。早期儲能集裝箱內部組件排布簡單,溫控、消防配套配置有限,設備運行穩定性存在短板,隨著集成工藝持續優化,內部空間布局、散熱防火配套不斷完善,各類感知元件全覆蓋布置,設備運行異常能夠自動識別并啟動保護程序。行業分工持續細化,箱體結構制造、電池集成裝配、控制系統開發、現場運維拆分為獨立業務板塊,安全配置不足、集成度偏低的簡易箱體產品逐步完成淘汰,設備安全性能、能量利用效率持續提升。
儲能集裝箱具備穩定的產業成長支撐條件,產業綜合價值持續釋放。傳統儲能建設模式土建投入較多,場地改造流程復雜,儲能集裝箱一體化成型的屬性能夠壓縮項目前期建設投入,降低場地改造產生的各類損耗。能源綠色轉型相關管控細則持續完善,各類電力配套項目對儲能裝備安全、集約部署提出明確要求,儲能集裝箱的集約占地、快速投用屬性契合相關建設導向。電力電子、電池溫控、智能監控相關技術持續迭代,不斷補齊箱體裝備運行層面存在的各類短板,拓寬裝備適配的電力應用場景。
儲能集裝箱擁有充足的發展空間,產業綜合價值會持續放大。各類電力配套儲能建設需求持續存在,成套箱體可根據項目功率需求調整內部電池與電氣配置,適配不同電力調節場景。行業發展會逐步脫離基礎儲能箱體制造的初級模式,轉向定制化集成、全周期運維一體化服務輸出,裝備智能化、高安全集成水平持續提升,能夠適配更多復雜電力配套工程。產業鏈上下游聯動程度持續加深,箱體鋼結構加工、電池模組集成、電氣控制系統研發、后期運維檢修形成閉環體系,在簡化儲能項目建設流程、提升電力調節靈活度、節約儲能工程建設資源等層面發揮持續作用,成為新型電力系統建設過程里不可或缺的組成部分。
本研究咨詢報告由中研普華咨詢公司領銜撰寫,在大量周密的市場調研基礎上,主要依據了國家統計局、國家商務部、國家發改委、國家經濟信息中心、國務院發展研究中心、國家海關總署、全國商業信息中心、中國經濟景氣監測中心、中國行業研究網以及國內外多種相關報刊雜志媒體提供的最新研究資料。本報告對國內外儲能集裝箱行業的發展狀況進行了深入透徹地分析,對我國行業市場情況、技術現狀、供需形勢作了詳盡研究,重點分析了國內外重點企業、行業發展趨勢以及行業投資情況,報告還對儲能集裝箱下游行業的發展進行了探討,是儲能集裝箱及相關企業、投資部門、研究機構準確了解目前中國市場發展動態,把握儲能集裝箱行業發展方向,為企業經營決策提供重要參考的依據。
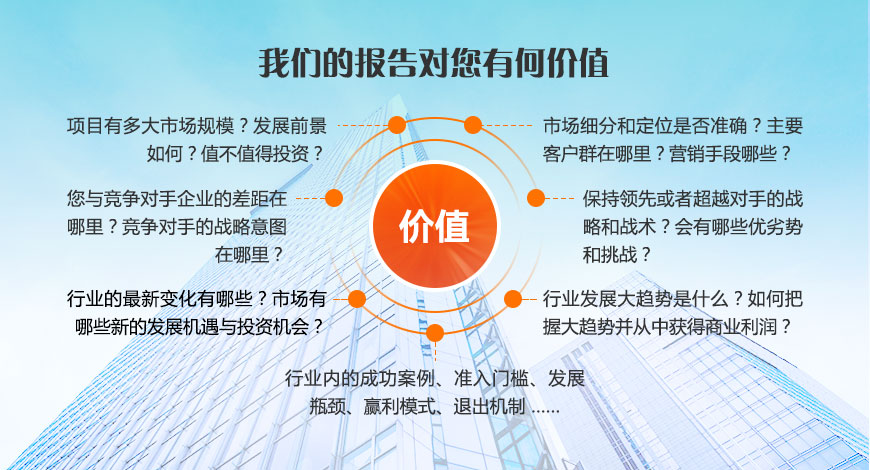
♦ 項目有多大市場規模?發展前景如何?值不值得投資?
♦ 市場細分和企業定位是否準確?主要客戶群在哪里?營銷手段有哪些?
♦ 您與競爭對手企業的差距在哪里?競爭對手的戰略意圖在哪里?
♦ 保持領先或者超越對手的戰略和戰術有哪些?會有哪些優劣勢和挑戰?
♦ 行業的最新變化有哪些?市場有哪些新的發展機遇與投資機會?
♦ 行業發展大趨勢是什么?您應該如何把握大趨勢并從中獲得商業利潤?
♦ 行業內的成功案例、準入門檻、發展瓶頸、贏利模式、退出機制......
♦ 理由1:商業戰場上的失敗可以原諒,但是遭到競爭對手的突然襲擊則不可諒解。如果您的企業經常困于競爭對手的市場策略而毫無還手之力,那么您需要比您企業的競爭對手知道得更多,請馬上訂購。
♦ 理由2:如果您的企業一直期望在新的季度里使企業利潤倍增,獲得更好的業績表現,您需要借助行業專家智囊團的智慧和建議,那么您不可不訂。
♦ 理由3:如果您的企業準備投資于某項新業務,需要周祥的商業計劃資料及發展規劃的策略建議,同時也不想為此付出大量的資源及調研時間,那么您非訂不可。
♦ 理由4:如果您的企業缺乏多年業內資深經驗培養的行業洞察力,長期性、系統性的行業關鍵數據支持,而無法準確把握市場,搶占最新商機的戰略制高點,那么請把這一切交給我們。
權威數據來源:國家統計局、國家發改委、工信部、商務部、海關總署、國家信息中心、國家稅務總局、國家工商總局、國務院發展研究中心、國家圖書館、全國200多個行業協會、行業研究所、海內外上萬種專業刊物。
中研普華自主研發數據庫:中研普華細分行業數據庫、中研普華上市公司數據庫、中研普華非上市企業數據庫、宏觀經濟數據庫、區域經濟數據庫、產品產銷數據庫、產品進出口數據庫。
國際知名研究機構或商用數據庫:如Euromonitor、IDC、Display、IBISWorld、ISI、TechNavioAnalysis、Gartenr等。
一手調研數據:遍布全國31個省市及香港的專家顧問網絡,涉及政府統計部門、統計機構、生產廠商、地方主管部門、行業協會等。在中國,中研普華集團擁有最大的數據搜集網絡,在研究項目最多的一線城市設立了全資分公司或辦事處,并在超過50多個城市建立了操作地,資料搜集的工作已覆蓋全球220個地區。
步驟1:設立研究小組,確定研究內容
針對目標,設立由產業市場研究專家、行業資深專家、戰略咨詢師和相關產業協會協作專家組成項目研究小組,碩士以上學歷研究員擔任小組成員,共同確定該產業市場研究內容。
步驟2:市場調查,獲取第一手資料
♦ 訪問有關政府主管部門、相關行業協會、公司銷售人員與技術人員等;
♦ 實地調查各大廠家、運營商、經銷商與最終用戶。
步驟3:中研普華充分收集利用以下信息資源
♦ 報紙、雜志與期刊(中研普華的期刊收集量達1500多種);
♦ 國內、國際行業協會出版物;
♦ 各種會議資料;
♦ 中國及外國政府出版物(統計數字、年鑒、計劃等);
♦ 專業數據庫(中研普華建立了3000多個細分行業的數據庫,規模最全);
♦ 企業內部刊物與宣傳資料。
步驟4:核實來自各種信息源的信息
♦ 各種信息源之間相互核實;
♦ 同相關產業專家與銷售人員核實;
♦ 同有關政府主管部門核實。
步驟5:進行數據建模、市場分析并起草初步研究報告
步驟6:核實檢查初步研究報告
與有關政府部門、行業協會專家及生產廠家的銷售人員核實初步研究結果。專家訪談、企業家審閱并提出修改意見與建議。
步驟7:撰寫完成最終研究報告
該研究小組將來自各方的意見、建議及評價加以總結與提煉,分析師系統分析并撰寫最終報告(對行業盈利點、增長點、機會點、預警點等進行系統分析并完成報告)。
步驟8:提供完善的售后服務
對用戶提出有關該報告的各種問題給予明確解答,并為用戶就有關該行業的各種專題進行深入調查和項目咨詢。
中研普華集團是中國成立時間最長,擁有研究人員數量最多,規模最大,綜合實力最強的咨詢研究機構之一。中研普華始終堅持研究的獨立性和公正性,其研究結論、調研數據及分析觀點廣泛被電視媒體、報刊雜志及企業采用。同時,中研普華的研究結論、調研數據及分析觀點也大量被國家政府部門及商業門戶網站轉載,如中央電視臺、鳳凰衛視、深圳衛視、新浪財經、中國經濟信息網、商務部、國資委、發改委、國務院發展研究中心(國研網)等。
專項市場研究 產品營銷研究 品牌調查研究 廣告媒介研究 渠道商圈研究 滿意度研究 神秘顧客調查 消費者研究 重點業務領域 調查執行技術 公司實力鑒證 關于中研普華 中研普華優勢 服務流程管理
本報告所有內容受法律保護。國家統計局授予中研普華公司,中華人民共和國涉外調查許可證:國統涉外證字第1226號。
本報告由中國行業研究網出品,報告版權歸中研普華公司所有。本報告是中研普華公司的研究與統計成果,報告為有償提供給購買報告的客戶使用。未獲得中研普華公司書面授權,任何網站或媒體不得轉載或引用,否則中研普華公司有權依法追究其法律責任。如需訂閱研究報告,請直接聯系本網站,以便獲得全程優質完善服務。
中研普華公司是中國成立時間最長,擁有研究人員數量最多,規模最大,綜合實力最強的咨詢研究機構,公司每天都會接受媒體采訪及發布大量產業經濟研究成果。在此,我們誠意向您推薦一種“鑒別咨詢公司實力的主要方法”。
本報告目錄與內容系中研普華原創,未經本公司事先書面許可,拒絕任何方式復制、轉載。
 中央電視臺采訪中研普華高級研究員
 中央電視臺采訪中研普華高級研究員
 中央電視臺采訪中研普華高級研究員
 中央電視臺采訪中研普華高級研究員
 權威電視媒體采訪中研普華高級研究員
 權威電視媒體采訪中研普華高級研究員
 權威電視媒體采訪中研普華高級研究員
 權威電視媒體采訪中研普華高級研究員
 包頭東寶生物技術股份有限公司首發創業板上市招股說明書引用...
 天廣消防股份有限公司非公開發行股票募集資金使用可行性分析...
 北京海蘭信數據科技股份有限公司首發創業板上市保薦工作報告...
 晉億實業股份有限公司非公開發行股票預案引用中研普華數據...
 東興證券關于包頭東寶生物技術股份有限公司首發股票(A股)...
 杭州巨星科技股份有限公司首發股票招股說明書引用中研普華數據...
細分產業長期跟蹤
全球服務客戶單位
IPO上市招股書引用
專精特新申報咨詢服務
數據洞察,發現產業趨勢
國內外行業專家顧問
持續深耕,創新發展
 2026-2030年中國改裝車行業競爭格局及發展趨勢預測報告
售價:¥13000
加入購物車 立即購買
 2026-2030年中國飛行汽車行業市場前瞻與未來投資戰略分析報告
售價:¥13000
加入購物車 立即購買
 2026-2030年國內新能源汽車行業發展趨勢及發展策略研究報告
售價:¥15500
加入購物車 立即購買
 2026-2030年版新能源物流車市場行情分析及相關技術深度調研報告
售價:¥15500
加入購物車 立即購買
 2026-2030年中國報廢汽車拆解行業市場全景調研與發展前景預測報告
售價:¥13000
加入購物車 立即購買
 2026-2030年中國智能網聯汽車行業市場深度調研及投資前景預測報告
售價:¥15500
加入購物車 立即購買
 2026-2030年中國二手車行業競爭格局及發展趨勢預測報告
售價:¥13000
加入購物車 立即購買
 2026-2030年中國房車行業市場深度調研及投資前景預測報告
售價:¥15500
加入購物車 立即購買
品質保障,一年免費更新維護
報告編號:1929713
出版日期:2026年10月